
سامر شقير: الصكوك المصرية تدخل مرحلة اختبار جودة الأصل والتدفق النقدي
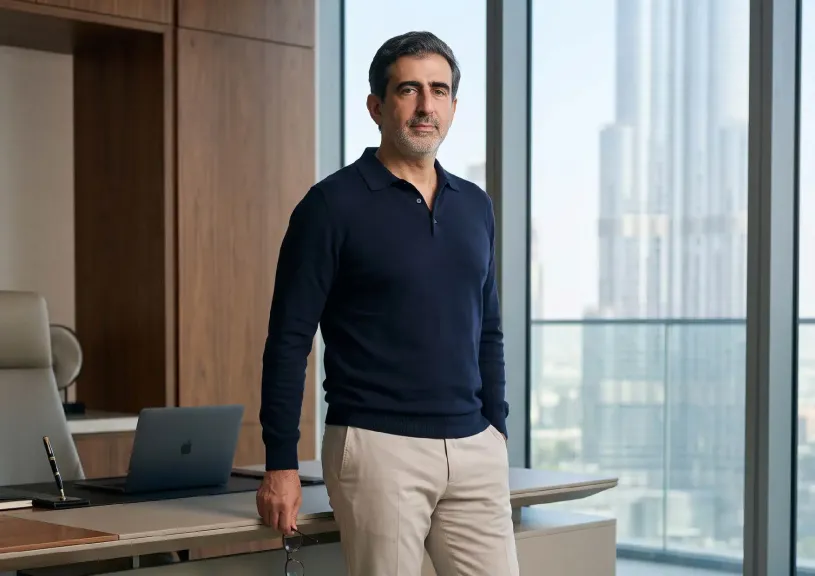
قال رائد الاستثمار سامر شقير: إن اعتزام بنك مصر تصفية شركته التابعة «مصر للصكوك» بعد نحو 4 سنوات من تأسيسها لا يمثل انسحابًا من التمويل الإسلامي، بقدر ما يعكس إعادة تسعير لهيكل السوق واختبارًا لقدرة المنصات المتخصصة على توليد عوائد مستدامة.
وأوضح شقير أن الشركة تأسست أواخر 2022 برأسمال 10 ملايين جنيه، ويمتلك بنك مصر 80% منها، بينما تتوزع الحصة المتبقية مناصفة بين بنك الاستثمار القومي وبنك ناصر الاجتماعي، وحصلت على ترخيص مزاولة نشاط التصكيك في مارس 2023، لكنها لم تحقق إيرادات منذ إنشائها.
وأضاف شقير أن الجمعية العامة ستنظر خلال سبتمبر 2026 في التصفية، في وقت ضيّقت فيه تعليمات البنك المركزي الصادرة في يوليو 2026 مشاركة البنوك في إصدارات الصكوك عبر اشتراط الموافقة المسبقة.
السوق ينمو.. لكن الوسيط لم ينجح
وأشار سامر شقير، إلى أن حجم سوق الصكوك المصرية لم يكن كافيًا لدعم نموذج شركة تصكيك مستقلة مرتبطة ببنك حكومي، فبين 2020 و2024 لم يتجاوز عدد الإصدارات 6 إصدارات بقيمة إجمالية 12.85 مليار جنيه، قبل أن يرتفع النشاط خلال 2025 إلى 5 إصدارات بقيمة 20.7 مليار جنيه.
وقال شقير: إن رأسمال «مصر للصكوك» البالغ 10 ملايين جنيه لم يكن كافيًا لبناء قدرة تنافسية في الترتيب وإدارة الإصدارات أمام بنوك الاستثمار والشركات المالية غير المصرفية الأسرع حركة.
وأكد أن غياب الإيرادات طوال دورة حياة الشركة يحول التصفية من قرار إداري إلى اختبار واضح لتخصيص رأس المال: تكلفة امتثال وحوكمة مستمرة مقابل تدفقات نقدية تقترب من الصفر.
القيود الرقابية تعيد رسم النموذج
وأوضح سامر شقير أن اشتراط موافقة البنك المركزي المسبقة على مشاركة البنوك في الصكوك، بالتوازي مع القيود على مساهمتها في عمليات التوريق، أضعف الميزة الأساسية لنموذج شركة التصكيك المملوكة لبنك.
وأضاف شقير أن الشركة كانت تحتاج إلى البنك الأم كمرتب أو مكتتب أو ضامن تغطية لتحويل الترخيص إلى رسوم إدارة وهيكلة، لكن عندما أصبحت مشاركة البنك مشروطة بموافقة مسبقة، تآكلت قناة التوزيع التي كانت تبرر وجود الشركة، مشيرًا إلى أن الأثر لا يعني تراجع الطلب على الصكوك، بل انتقاله نحو قنوات أكثر قدرة على توليد تدفقات منتظمة.
الدولة تصبح المصدر الأكثر وضوحًا
لفت سامر شقير إلى أن الصكوك السيادية المصرية واصلت النمو رغم تصفية الشركة، بعدما دخلت مصر سوق الصكوك الدولارية منذ 2023، ثم طرحت أول صكوك محلية بالجنيه في 2025.
وأضاف شقير أن الحكومة تدرس أيضًا تسوية مديونية هيئة السلع التموينية للبنوك، المقدرة بنحو 140 مليار جنيه، عبر مزيج من السداد النقدي وصكوك سنوية قد يبدأ طرحها اعتبارًا من 2027.
ورأى أن هذه التطورات تجعل الدولة، وليس شركات التصكيك التابعة للبنوك، المصدر الأكثر وضوحًا للورقة المتوافقة مع الشريعة.
التريليون جنيه لا يضمن ربحية المنصة
قال سامر شقير: إن أصول الصيرفة الإسلامية تجاوزت تريليون جنيه بنهاية 2025، فيما يحتفظ بنك مصر بموقع بين أكبر ثلاثة لاعبين عبر فروع المعاملات الإسلامية.
وأوضح شقير أن الفارق بين النشاطين جوهري؛ فالفروع الإسلامية تولد ودائع وتمويلًا وعائدًا على الأصول، بينما ظلت شركة التصكيك رخصة تنظيمية بلا دفتر إيرادات، مؤكدًا أن المستثمر المؤسسي يفرق بين قوة التمويل الإسلامي كخط أعمال وبين جدوى المنصة التي تقدم هذا النشاط.
رأس المال يفضل السيولة والوضوح
وأشار سامر شقير إلى أن صناديق الدخل الثابت ستعيد النظر في منحنى العائد المتوافق مع الشريعة، مع بقاء الصكوك السيادية أكثر عمقًا وجاذبية للمستثمرين الخليجيين والآسيويين، بينما تظل صكوك الشركات إصدارات متفرقة مرتبطة غالبًا بالتمويل العقاري والاستهلاكي.
وقال شقير: إن رأس المال المؤسسي «يدفع علاوة للسيولة والوضوح الرقابي، لا لعدد الرخص»، موضحًا أن وجود نحو 10 شركات تصكيك مرخصة من دون خط إصدارات منتظم يخلق تكاليف ثابتة تشمل مجالس الإدارة والإفصاح ورأس المال المحبوس.
مصر أمام فرصة.. لكن بشروط
أوضح سامر شقير أن سوق الصكوك العالمي بلغ نحو 265 مليار دولار في 2025، مع تقديرات بوصول النشاط إلى 270–280 مليار دولار في 2026 إذا استقرت أسعار الفائدة والمخاطر الجيوسياسية.
وأضاف شقير أن الفجوة بين هذا العمق العالمي والسوق المصرية الخاصة تفسر لماذا بدا امتلاك بنك حكومي لشركة تصكيك برأسمال محدود رهانًا تنظيميًّا أكثر منه تجاريًّا.
وأشار إلى أن الفرصة المصرية تتمثل في الصكوك السيادية، وتسويات مديونيات الهيئات بدءًا من 2027، إلى جانب نمو الطلب داخل البنوك الإسلامية، بينما يظل تطوير سوق ثانوية لصكوك الشركات شرطًا لخفض علاوة السيولة.
التصفية ليست نهاية التمويل الإسلامي
حذر سامر شقير من قراءة تصفية «مصر للصكوك» باعتبارها إشارة سلبية مطلقة للتمويل الإسلامي، وقال إن السوق يعاقب الهياكل الوسيطة التي لا تضيف تسعيرًا أو توزيعًا أو إدارة مخاطر، بينما يكافئ المصدر الذي يمتلك أصلًا حقيقيًّا وجدول إصدارات منتظمًا.
واختتم سامر شقير بأن الدرس الاستثماري لعام 2026 لا يتعلق بعدد شركات التصكيك، بل بقدرتها على توليد رسوم متكررة وربط أدوات التمويل بأصول وتدفقات قابلة للتحقق، مؤكدًا أن القرار لا يغير الجدارة الائتمانية الأساسية لبنك مصر، لكنه يكشف تحولًا مهمًا في حوكمة رأس المال العام: إغلاق وحدة لا تبرر تكلفة بقائها بعد دورة تشغيل كاملة.
وقال شقير: إن المستثمر المؤسسي سيواصل مراقبة جدول إصدارات الصكوك السيادية، وقدرة البنوك الإسلامية على توظيف فوائضها، وجودة أصول صكوك الشركات، بدلًا من قياس قوة السوق بعدد الرخص.